
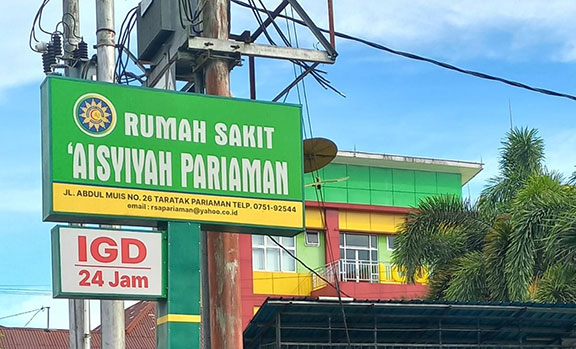
PARIAMAN, ONtime.ID – Hasil audit internal yang dilakukan Lembaga Pembinaan dan Pengawasan Keuangan (LPPK) Pimpinan Wilayah Muhammadiyah Sumatera Barat terhadap Rumah Sakit ‘Aisyiyah (RSA) Pariaman membuka tabir persoalan serius dalam tata kelola keuangan lembaga kesehatan tersebut.
Temuan audit tidak hanya memperlihatkan adanya perbedaan angka bernilai miliaran rupiah dalam laporan keuangan, tetapi juga mengungkap sejumlah praktik administrasi dan pengelolaan dana yang dinilai berpotensi menimbulkan penyimpangan serta penyalahgunaan kewenangan.
Audit yang dilakukan sejak Januari hingga Februari 2026 itu menemukan fakta mengejutkan. Laporan keuangan internal RSA Pariaman dan laporan yang disusun pihak eksternal melalui Kantor Jasa Akuntansi (KJA) menyajikan angka-angka yang berbeda secara signifikan pada sejumlah pos penting.
[irp posts=”36675″ ]
Perbedaan paling mencolok terdapat pada pos pendapatan. Dalam laporan internal, pendapatan rumah sakit tercatat hanya sekitar Rp2,5 miliar. Namun pada laporan KJA, angka tersebut mencapai lebih dari Rp36 miliar. Selisih yang mencapai Rp33,5 miliar itu menjadi tanda tanya besar yang hingga kini membutuhkan penjelasan rinci dan transparan.
Tidak hanya pendapatan, auditor juga menemukan selisih aset tetap sebesar Rp5,98 miliar, aset bersih Rp9,56 miliar, beban administrasi dan umum Rp11,82 miliar, serta beban pokok pendapatan hampir Rp20 miliar.
Bagi kalangan akuntansi dan pengawasan keuangan, perbedaan sebesar itu bukan persoalan administratif biasa. Selisih yang mencapai puluhan miliar rupiah menunjukkan adanya persoalan mendasar dalam sistem pencatatan, pengendalian internal, maupun tata kelola keuangan yang semestinya menjadi fondasi utama sebuah institusi pelayanan publik.
Lebih jauh, audit juga mengungkap adanya pengelolaan rekening dengan sistem token pengeluaran kas yang berada di luar kendali penuh manajemen operasional rumah sakit. Token transaksi disebut dipegang oleh pihak PDA sebagai pemilik lembaga.
[irp posts=”36672″ ]
Praktik tersebut memunculkan pertanyaan mengenai batas kewenangan antara pengelola operasional dan pemilik lembaga. Dalam prinsip tata kelola yang sehat, pengendalian transaksi keuangan seharusnya dilakukan secara transparan, terdokumentasi, dan memiliki mekanisme pengawasan yang jelas untuk mencegah potensi konflik kepentingan maupun penyalahgunaan otoritas.
Temuan lainnya yang tak kalah mengkhawatirkan adalah adanya transaksi transfer dana dari rumah sakit kepada PDA yang disebut sebagai SHU (Sisa Hasil Usaha). Auditor mencatat perlunya dasar hukum, dokumen tertulis, dan mekanisme yang lebih jelas terkait transaksi tersebut.
Persoalan muncul ketika dana yang berasal dari operasional rumah sakit berpindah kepada pihak lain tanpa sistem dokumentasi yang kuat. Kondisi seperti ini berpotensi memunculkan pertanyaan mengenai dasar kebijakan, legalitas transaksi, hingga pertanggungjawaban penggunaan dana yang bersumber dari aktivitas rumah sakit.
Audit juga menemukan adanya sejumlah transaksi sewa-menyewa yang tidak didukung dokumen pendukung memadai. Ketiadaan kontrak, bukti transaksi, atau dokumen legal lainnya menyebabkan auditor kesulitan melakukan verifikasi secara menyeluruh.
Dalam dunia audit, transaksi tanpa dokumen pendukung merupakan salah satu indikator lemahnya sistem pengendalian internal. Semakin besar nilai transaksi yang tidak memiliki dokumen pendukung, semakin besar pula risiko terjadinya kesalahan administrasi, penyalahgunaan kewenangan, hingga potensi kerugian lembaga.
[irp posts=”36666″ ]
Tak hanya itu, auditor juga menyoroti persoalan perpajakan yang telah berlangsung sejak tahun 2020, sementara NPWP lembaga baru terdaftar pada September 2021. Kondisi ini menjadi perhatian karena menyangkut kepatuhan administrasi dan tata kelola yang semestinya menjadi prioritas dalam pengelolaan lembaga kesehatan.
Rekomendasi yang dikeluarkan tim audit menunjukkan bahwa berbagai persoalan tersebut tidak dapat dianggap sepele. Auditor meminta dilakukan rekonsiliasi menyeluruh terhadap laporan keuangan, pembentukan SOP yang jelas, penguatan sistem pengendalian internal, pengembalian kendali pengeluaran kas kepada manajemen rumah sakit, serta penghentian praktik-praktik yang berpotensi menimbulkan masalah administrasi maupun perpajakan di masa mendatang.
Meski audit internal ini belum menyimpulkan adanya tindak pidana korupsi atau kerugian negara, temuan-temuan yang muncul telah menimbulkan kekhawatiran serius mengenai kualitas tata kelola keuangan di RSA Pariaman. Selisih laporan yang mencapai puluhan miliar rupiah, transaksi yang tidak terdokumentasi secara memadai, serta mekanisme pengelolaan dana yang dipersoalkan auditor menjadi alarm keras yang tidak boleh diabaikan.
Publik berhak mengetahui bagaimana dana rumah sakit dikelola, siapa yang bertanggung jawab atas berbagai perbedaan angka tersebut, dan mengapa sistem pengawasan internal gagal mendeteksi persoalan itu lebih awal.
[irp posts=”36636″ ]
Jika berbagai temuan audit tersebut tidak segera ditindaklanjuti secara terbuka dan profesional, maka bukan hanya kredibilitas pengelola yang dipertaruhkan. Kepercayaan masyarakat terhadap institusi kesehatan yang selama ini mengusung misi pelayanan dan nilai-nilai organisasi juga dapat ikut tergerus.
Audit ini seharusnya menjadi momentum untuk melakukan pembenahan total. Sebab transparansi bukan sekadar slogan, melainkan kewajiban moral dan organisasi yang harus diwujudkan dalam setiap rupiah yang dikelola atas nama pelayanan kepada masyarakat. (*)