
 Oleh: Bung eM
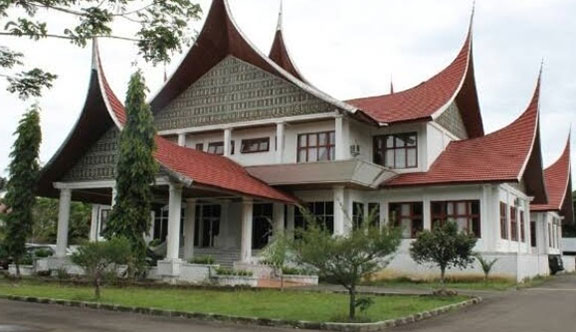
Belum habis secangkir kopi pagi saya, sebuah pemberitaan disalahsatu media online menarik perhatian. Media tersebut mengangkat hasil pemeriksaan Badan Pemeriksa Keuangan (BPK) RI Perwakilan Sumatera Barat terkait pengadaan sekitar 4.500 eksemplar kalender Tahun 2026 di Sekretariat DPRD Kabupaten Tanah Datar.
Judulnya cukup mencolok: “BPK Temukan Pembelian Kalender 2026 di DPRD Tanah Datar Lebih Mahal Rp40,95 Juta.”
Temuan itu tentu patut diapresiasi. Sebab, tugas auditor memang memastikan setiap rupiah uang rakyat dibelanjakan secara efisien, efektif, transparan, dan akuntabel sebagaimana diamanatkan Peraturan Presiden Nomor 16 Tahun 2018 tentang Pengadaan Barang/Jasa Pemerintah beserta perubahannya.
Tidak ada yang keliru dari temuan tersebut. Justru sebaliknya, publik patut memberi nilai positif kepada auditor yang mampu menelusuri hingga selisih harga pengadaan barang yang nilainya relatif kecil dibanding total belanja sebuah lembaga.
Namun persoalannya bukan di situ.
Pertanyaan besarnya adalah: apakah hanya itu yang ditemukan?
DPRD bukanlah sebuah kantor kecil dengan aktivitas terbatas. Ia merupakan lembaga negara yang setiap tahun mengelola berbagai pos anggaran bernilai miliaran rupiah. Di dalamnya terdapat belanja perjalanan dinas, reses, konsultasi, bimbingan teknis, rapat-rapat, konsumsi, rumah dinas, pakaian dinas, jasa tenaga pendukung, hingga berbagai pengadaan barang dan jasa lainnya.
Jika pada pengadaan kalender saja auditor mampu menghitung potensi kemahalan hingga puluhan juta rupiah, publik tentu berharap ketelitian yang sama juga diterapkan terhadap pos-pos anggaran yang nilai belanjanya jauh lebih besar dan memiliki risiko penyimpangan yang lebih tinggi.
Inilah substansi yang layak diperdebatkan.
Audit bukan sekadar mencari selisih harga sebuah kalender. Audit seharusnya mampu memotret secara utuh efektivitas pengelolaan keuangan daerah. Publik tidak hanya ingin mengetahui adanya kemahalan pada pengadaan barang bernilai ratusan juta rupiah, tetapi juga ingin memperoleh gambaran apakah keseluruhan tata kelola anggaran di lembaga tersebut telah memenuhi prinsip efisiensi dan akuntabilitas.
Temuan Rp40,95 juta memang bukan angka kecil. Tetapi dibandingkan dengan total belanja tahunan sebuah sekretariat DPRD yang mencapai puluhan bahkan ratusan miliar rupiah, angka itu hanyalah sebagian kecil dari keseluruhan ruang pengawasan.
Karena itu, masyarakat berhak bertanya: apakah ruang-ruang anggaran lain juga telah diperiksa dengan tingkat kedalaman yang sama?
Publik juga berhak mengetahui bagaimana efektivitas belanja perjalanan dinas, apakah seluruh kegiatan benar-benar dilaksanakan sesuai ketentuan, apakah pembayaran akomodasi telah sesuai kondisi riil, apakah belanja konsumsi dan kegiatan rapat telah memenuhi prinsip kewajaran, apakah kontrak jasa tenaga pendukung telah memenuhi asas efisiensi, serta apakah seluruh pengadaan telah memberikan manfaat yang optimal bagi negara.
Pertanyaan-pertanyaan tersebut bukanlah bentuk tuduhan. Itu adalah konsekuensi logis dari prinsip keterbukaan dalam pengelolaan keuangan publik.
Lebih jauh lagi, hasil audit semestinya menjadi pintu masuk bagi aparat penegak hukum apabila ditemukan indikasi adanya perbuatan melawan hukum. Sebaliknya, apabila hasil audit hanya berhenti pada koreksi administratif tanpa tindak lanjut yang memadai, maka fungsi pengawasan berpotensi kehilangan daya dorongnya sebagai instrumen pencegahan penyimpangan.
Di sisi lain, aparat penegak hukum juga memiliki kewenangan tersendiri berdasarkan peraturan perundang-undangan untuk melakukan penyelidikan apabila terdapat informasi awal atau indikasi yang cukup mengenai dugaan tindak pidana korupsi. Proses tersebut tentu harus dilakukan secara profesional, independen, dan berdasarkan alat bukti yang sah.
Publik tidak menginginkan audit yang hanya sibuk menghitung selisih harga kalender, sementara pos-pos anggaran bernilai jauh lebih besar tidak memperoleh perhatian yang sebanding. Harapan masyarakat sederhana: setiap rupiah uang rakyat diawasi dengan standar yang sama, tanpa pandang besar atau kecil nilainya.
Sebab, ukuran keberhasilan pengawasan bukan semata-mata banyaknya temuan, melainkan sejauh mana pengawasan itu mampu memperbaiki tata kelola keuangan negara, mencegah pemborosan, dan memastikan seluruh anggaran benar-benar kembali kepada kepentingan masyarakat.
Kalender senilai Rp40,95 juta mungkin berhasil menjadi temuan. Tetapi bagi publik, yang jauh lebih penting adalah memastikan bahwa pengawasan tidak berhenti pada angka kecil, melainkan juga berani menembus pos-pos anggaran yang nilainya jauh lebih besar dan memiliki dampak yang lebih signifikan terhadap keuangan daerah.
Di situlah sesungguhnya kualitas sebuah sistem pengawasan diuji. Bukan pada keberhasilannya menemukan kemahalan sebuah kalender, melainkan pada keberaniannya memastikan bahwa tidak ada satu rupiah pun uang rakyat yang luput dari pengawasan. (*)